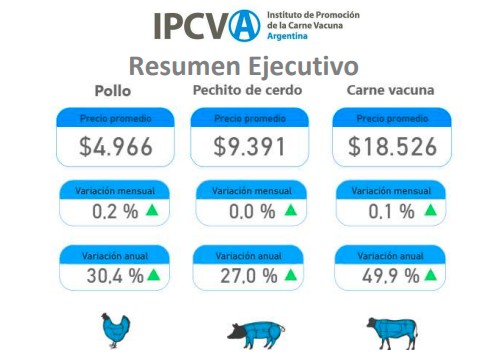
El IPCVA difundió un nuevo informe con el relevamiento de los precios de las carnes y sus variaciones mensuales e interanuales.
La carne vacuna es la que está mejor posicionada, con una suba respecto de octubre del año pasado de 49%, superando claramente a la inflación, pero tendiendo a converger con ese indicador macroeconómico. En efecto, la carne vacuna no tuvo cambios en los últimos siete meses, consecuencia sobre todo de la debilidad del consumo.
La demanda local absorbe 10% menos de carne que el año pasado y por eso el consumo ronda los 45 kilos por habitante cuando el año pasado el promedio fue de 50 kilos.
Hay además una alta oferta de carne de pollos que implica un consumo de 50 kilos y el de cerdos supera los 20 kilos.
La población argentina cuenta con 115 kilos de proteína animal y salarios más bajos, hace lo posible por comer carne vacuna, pero no tiene margen para mejorar los precios.
En este contexto, los precios del ganado se vienen reduciendo de forma significativa en términos nominales y reales. Por caso, le novillo en la primera parte de noviembre promedió 4.130 pesos por kilo vivo, cuando en marzo su valor fue de 4.500 pesos. La baja es de 8% en términos nominales y de 15% en términos reales.
Esto repercute de forma negativa también en las industrias que están faenando 10% menos que el año pasado y produciendo 8% menos que en 2025, pero con costos industriales mayores y caídas en los valores de los subproductos de la faena.